Budżet określa, ile powinna kosztować realizacja projektu. Sam nie pokazuje jednak, jaki zakres robót już wykonano, ile materiałów zużyto, jakie koszty poniesiono ani ile jeszcze będzie kosztować zakończenie budowy. Dlatego kontrola kosztów wymaga zestawienia planu z aktualnymi danymi z budowy.
Budżet jest punktem odniesienia, nie aktualnym obrazem projektu
Budżet powstaje przed rozpoczęciem robót lub na ich wczesnym etapie. Opiera się na założonym zakresie, cenach, ilościach materiału, stawkach, planowanej pracochłonności i przewidywanym czasie realizacji. Dzięki temu firma może ocenić opłacalność zlecenia, przygotować ofertę i ustalić limity dla poszczególnych części projektu.
W trakcie realizacji pojawiają się jednak zmiany. Ceny i dostępność materiałów mogą się zmieniać, roboty trwają dłużej, niż planowano, jedna ekipa czeka na drugą, inwestor zmienia zakres prac, a część wykonanych robót wymaga poprawek. Pierwotny budżet nie rejestruje tych zdarzeń automatycznie.
Dlatego informacja, że projekt mieści się w budżecie, nie zawsze oznacza, że jego sytuacja jest dobra. Koszty mogą być niższe tylko dlatego, że prace są opóźnione, część faktur jeszcze nie dotarła albo materiał pobrany na budowę nie został uwzględniony w zestawieniu. Z drugiej strony przekroczenie budżetu w jednej pozycji nie musi oznaczać problemu, jeśli inne roboty udało się wykonać taniej lub uzgodniono zmianę zakresu prac.
Budżet odpowiada na pytanie, co firma zakładała. Do oceny aktualnej sytuacji potrzebne są również informacje o tym, co naprawdę wydarzyło się na budowie.
Ten sam poziom wydatków może oznaczać dwie różne sytuacje
Załóżmy, że na realizację projektu wydano już 70% zaplanowanego budżetu. Sama ta informacja nie mówi jeszcze, czy realizacja przebiega prawidłowo.
Jeśli wykonano już około 75% robót, część materiałów na kolejne etapy została zakupiona, a najważniejsze ryzyka udało się opanować, sytuacja projektu może być dobra. Jeśli jednak zrealizowano dopiero 45% zaplanowanych robót, a najbardziej pracochłonne etapy są jeszcze przed firmą, taki sam poziom wydatków powinien być sygnałem ostrzegawczym.
Ważna jest również struktura poniesionych kosztów. Wydatek może dotyczyć materiału, który pozostaje w magazynie i zostanie wykorzystany później. Może też wynikać z większej liczby godzin pracy, która nie przełożyła się na oczekiwany postęp. W obu przypadkach w zestawieniu kosztów widnieje określona kwota, ale jej znaczenie dla realizacji projektu jest inne.
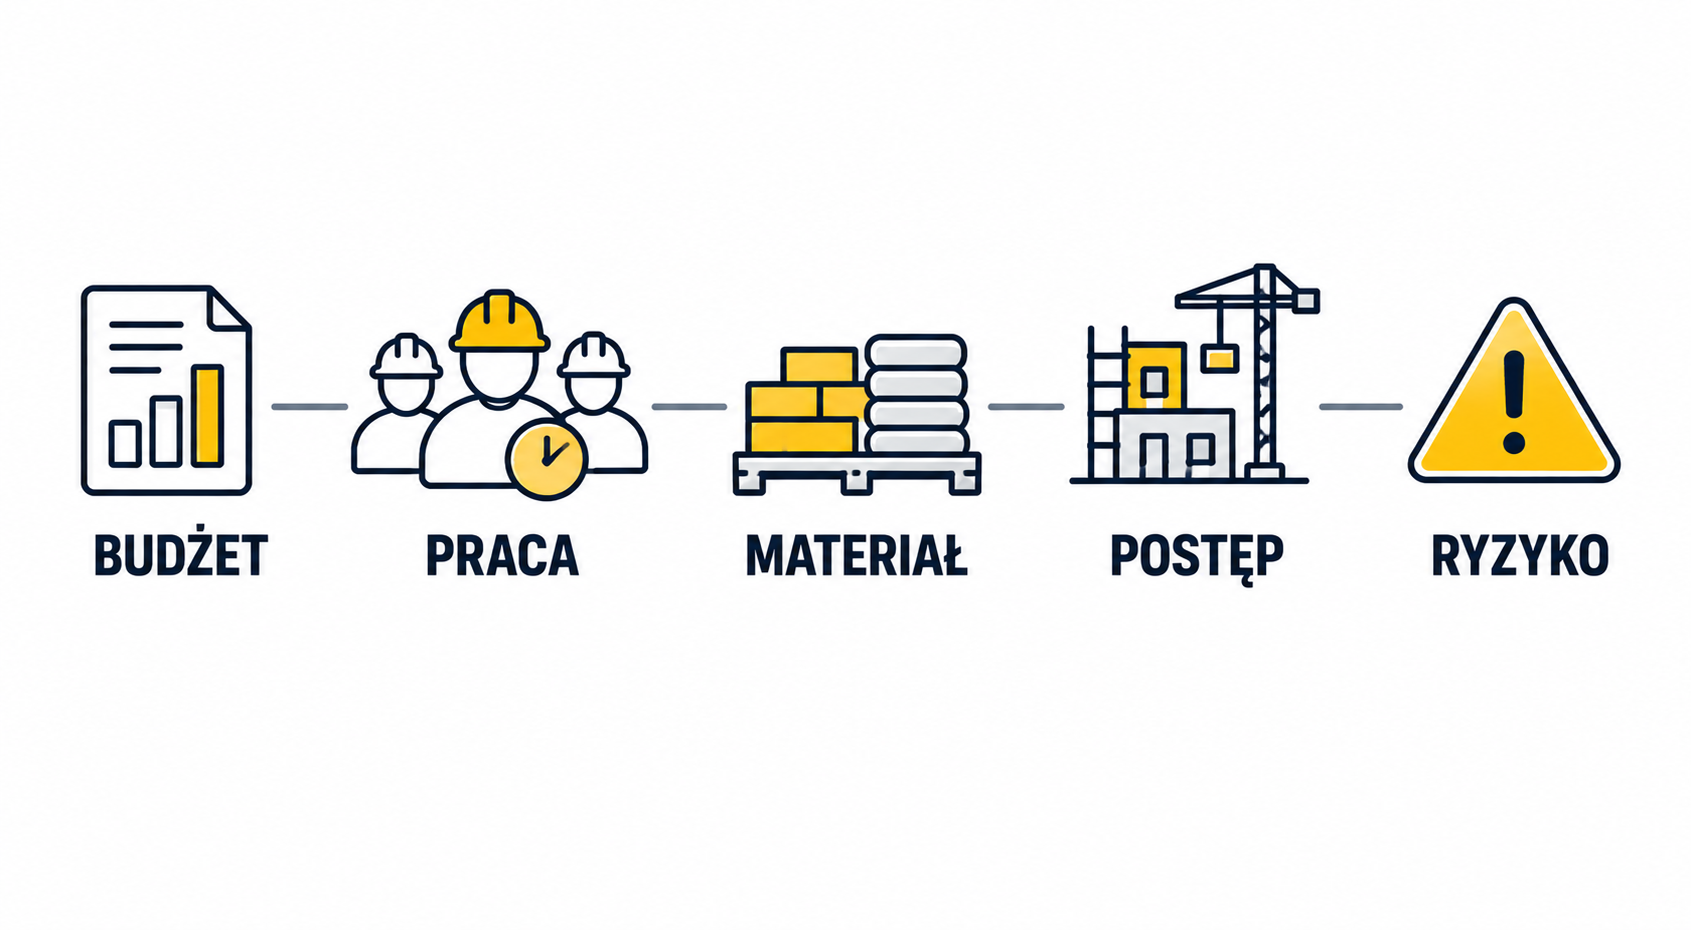
Dlatego koszt należy oceniać w kontekście postępu, wykonanej pracy, zużycia materiałów oraz zakresu, który pozostaje do zakończenia. Dopiero takie zestawienie pozwala stwierdzić, czy projekt zmierza w dobrym kierunku.
Jakie dane z budowy zmieniają obraz kosztów
Pełny obraz sytuacji finansowej nie powstaje wyłącznie w biurze. Duża część informacji potrzebnych do kontroli kosztów pojawia się bezpośrednio na budowie, zanim zostanie ujęta w fakturach lub okresowych zestawieniach.
Robocizna
Koszt pracy zależy nie tylko od liczby pracowników, ale także od czasu przypisanego do konkretnego projektu. Jeśli jedna brygada pracuje w ciągu tygodnia na kilku budowach, jej czas pracy trzeba prawidłowo przypisać do poszczególnych projektów.
Wzrost liczby godzin może oznaczać większy postęp, ale może też wynikać z przestojów, bardziej wymagających robót, konieczności poprawek albo nieefektywnej organizacji pracy. Bez informacji o wykonanym zakresie sama liczba godzin nie wyjaśnia, czy koszt był uzasadniony.
Materiały
Faktura potwierdza zakup, ale nie zawsze pokazuje, na którą budowę trafił materiał, ile go zużyto, co pozostało na miejscu, a co przekazano na inne budowy.
Dla kontroli kosztów ważne są nie tylko zakupy, ale także wydania z magazynu, przesunięcia między budowami, zwroty oraz straty. Jeśli materiał został kupiony wspólnie dla kilku projektów, jego koszt powinien zostać powiązany z rzeczywistym wykorzystaniem.
Więcej o ewidencji materiałów i ich przepływie między budowami można przeczytać na stronie Magazyny i materiały.
Postęp prac
Same koszty niewiele mówią bez informacji o efektach wykonanych robót. Firma powinna wiedzieć, które etapy zakończono, jakie prace nadal trwają i czy wykonane roboty można już odebrać lub rozliczyć.
Jeżeli wydatki rosną szybciej niż postęp, trzeba ustalić przyczynę. Może nią być zakup materiału na przyszłe etapy, zmiana zakresu, niewłaściwe założenie budżetowe, niska wydajność albo problem techniczny wymagający dodatkowej pracy.
Zmiany zakresu
Roboty dodatkowe mogą być uzasadnione i uzgodnione z inwestorem, ale nadal wpływają na koszty i termin realizacji. Jeżeli zmiana pozostanie wyłącznie w rozmowie, wiadomości lub pamięci kierownika, biuro może zobaczyć wyższy koszt bez informacji, z czego wynika.
Każdą istotną zmianę należy przypisać do właściwego projektu, opisać jej zakres, wskazać osobę odpowiedzialną i ustalić sposób rozliczenia. Dzięki temu firma może odróżnić przekroczenie pierwotnego budżetu od kosztów wynikających z uzgodnionego rozszerzenia zakresu robót.
Poprawki, przestoje i straty
Nie wszystkie przepracowane godziny i zużyte materiały przekładają się na postęp robót. Część kosztów wynika z poprawek, przestojów, uszkodzeń, błędnych dostaw lub konieczności ponownego wykonania tych samych robót.
Takie sytuacje często są widoczne na budowie wcześniej niż w biurze. Jeżeli nie zostaną zapisane przy właściwym projekcie, na koniec miesiąca pozostanie jedynie wyższy koszt bez wyjaśnienia jego przyczyny.
Koszt został poniesiony, ale faktura jeszcze nie dotarła
Księgowość pracuje głównie z dokumentami, które już dotarły do firmy. Na budowie prace trwają niezależnie od terminów rozliczeń. Pracownicy przepracowali określoną liczbę godzin, materiały wydano na budowę, podwykonawca wykonał część robót, a sprzęt był wykorzystywany na miejscu. Koszty tych działań mogą już obciążać projekt, nawet jeśli odpowiednie dokumenty trafią do firmy dopiero później.
Powstaje w ten sposób luka między sytuacją na budowie a obrazem widocznym w księgowości. Projekt może pozornie mieścić się w budżecie tylko dlatego, że część kosztów nie została jeszcze zaksięgowana.
Nie oznacza to, że firma ma zastępować księgowość własnymi prowizorycznymi wyliczeniami. Musi jednak wiedzieć, jakie roboty już wykonano, jakie materiały zużyto i jakie zobowiązania powstały. Dzięki temu może wcześniej przewidzieć, które dokumenty dopiero nadejdą i jak zmienią sytuację projektu.
Szczegółowy proces przyjmowania faktury, przypisywania jej do właściwej budowy i zachowania kontekstu kosztu zasługuje na osobny artykuł. W tym miejscu najważniejsza jest świadomość, że brak faktury nie zawsze oznacza brak kosztu.
Same koszty nie pokazują kondycji projektu
Najprostsze porównanie zestawia budżet z kosztami faktycznymi. To ważny punkt kontroli, ale bez informacji o postępie nadal może prowadzić do błędnych wniosków.
Projekt można oceniać przez zestawienie czterech perspektyw:
Budżet: ile firma planowała wydać.
Koszty zarejestrowane: jakie koszty zostały już ujęte w ewidencji.
Postęp robót: jaki zakres prac rzeczywiście wykonano.
Pozostałe roboty: co trzeba jeszcze wykonać, aby zakończyć projekt.
Dopiero czwarta perspektywa pozwala spojrzeć do przodu. Nawet jeśli dotychczasowe koszty wyglądają dobrze, firma musi wiedzieć, czy pozostała część budżetu wystarczy na roboty, materiały, podwykonawców i poprawki potrzebne do zakończenia.
Przy regularnej kontroli warto zadawać konkretne pytania:
- Co wykonano za poniesione dotychczas koszty?
- Które prace są rozpoczęte, ale jeszcze niezakończone?
- Jakie materiały kupiono, a jakie rzeczywiście zużyto?
- Czy pojawiły się poprawki, straty lub przestoje?
- Które zmiany zakresu zostały zatwierdzone?
- Jakie koszty już powstały, ale jeszcze nie trafiły do księgowości?
- Co pozostaje do wykonania przed zakończeniem projektu?
Odpowiedzi pozwalają ocenić nie tylko historię wydatków, ale też prawdopodobny dalszy przebieg projektu.
Regularna kontrola zamiast kolejnego arkusza na koniec miesiąca
Kontrola kosztów traci wartość, jeśli odbywa się dopiero po zamknięciu miesiąca. Wtedy firma widzi już skutek, ale ma mniejsze możliwości zmiany sposobu realizacji.
Lepiej sprawdza się krótka, regularna kontrola. Raz w tygodniu kierownik projektu, przedstawiciel biura i osoba odpowiedzialna za wynik finansowy projektu mogą wspólnie omówić kilka stałych kwestii:
Porównać rzeczywisty postęp z planem.
Sprawdzić czas pracy przypisany do projektu.
Zaktualizować informacje o wydaniach i przesunięciach materiałów.
Oddzielić uzgodnione zmiany od niepotwierdzonych prac dodatkowych.
Wskazać poprawki, przestoje i inne koszty, które nie przełożyły się na oczekiwany postęp robót.
Ocenić najważniejsze ryzyka dla kolejnego okresu.
Wskazać osoby odpowiedzialne za kolejne działania.
Celem takiej kontroli nie jest stworzenie następnego rozbudowanego raportu. Chodzi o szybkie wykrycie różnicy między planem a rzeczywistością i ustalenie jej przyczyny, zanim odchylenie stanie się trudne do odwrócenia.
Jeżeli informacje o pracy, materiałach i postępie są już przypisane do projektu, kontrola może wykorzystywać istniejące dane. Jeśli znajdują się w osobnych arkuszach, wiadomościach i papierach, większa część spotkania zostanie poświęcona na ich zbieranie.
Budowa i biuro muszą korzystać z tych samych informacji
Na budowie widać, co się dzieje, a do biura trafiają przede wszystkim dokumenty. Kierownik wie, dlaczego zużyto więcej materiału, skąd wyniknęły dodatkowe godziny i która zmiana spowodowała przestój. Biuro otrzymuje później fakturę, kartę pracy lub zbiorcze zestawienie.
Jeśli informacje trafią do biura bez odpowiedniego kontekstu, pracownicy muszą później samodzielnie ustalać, czego dotyczą. Zaczynają się telefony, pytania o konkretną dostawę i sprawdzanie, do którego projektu należy wydatek.
Dlatego każda informacja powinna od początku być przypisana do odpowiedniej budowy. Dotyczy to czasu pracy, wydania materiału, zadania, zdjęcia, zmiany zakresu i dokumentu kosztowego. Każda z tych informacji może powstać w innym momencie, ale wszystkie opisują ten sam projekt.
Strona Stavario dla biura pokazuje, jak uzyskać dostęp do danych o czasie pracy, kosztach, raportach i dokumentach bez ciągłego czekania na papierowe dokumenty z budowy.
Jak Stavario pomaga połączyć koszty z informacjami z budowy
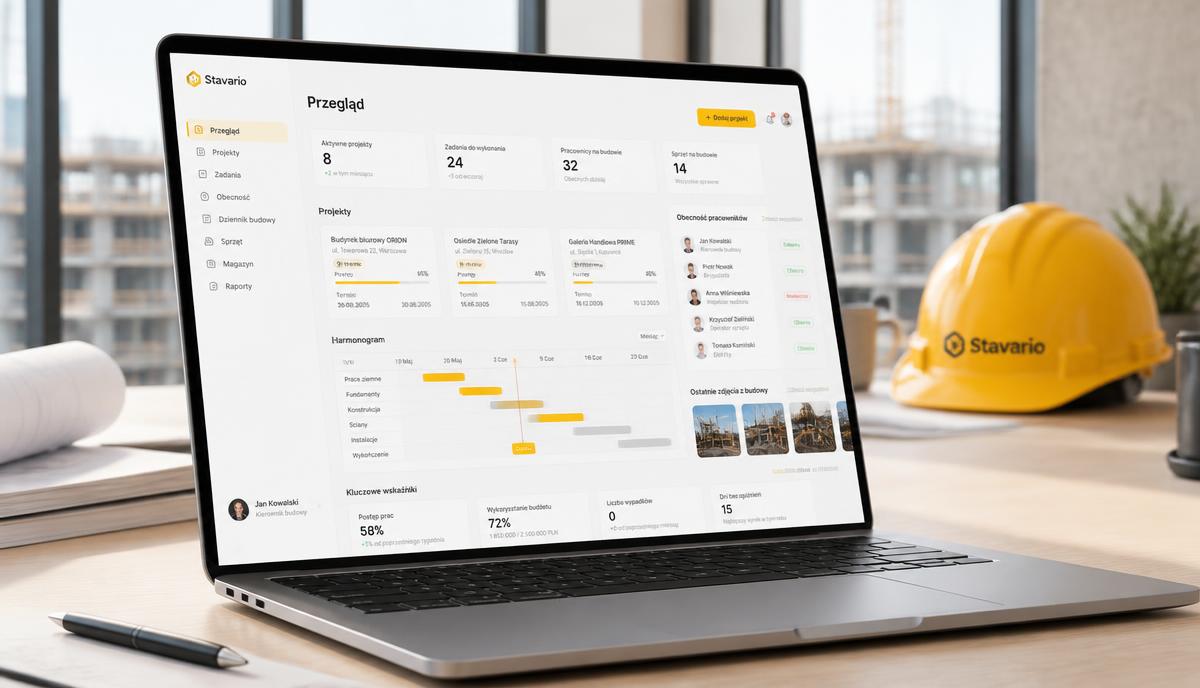
Stavario łączy codzienną pracę na budowie z informacjami potrzebnymi kierownikowi, biuru i osobom zarządzającym firmą. W jednym systemie można gromadzić informacje o projektach, czasie pracy, magazynach, materiałach, zadaniach, dokumentacji i raportach.
Raporty i zestawienia pozwalają analizować dane o przepracowanych godzinach, materiałach, projektach, kosztach i postępie prac. Dzięki temu informacji zebranych na budowie nie trzeba później ręcznie odtwarzać na potrzeby kolejnych zestawień.
Stavario nie zastępuje księgowości ani pracy kosztorysanta. Nie przejmuje też odpowiedzialności za zarządzanie finansami projektu. Pomaga natomiast gromadzić aktualne dane operacyjne i przypisywać je do odpowiednich projektów. Dzięki temu koszty widoczne w raporcie można analizować w kontekście rzeczywistych zdarzeń na budowie.
Szerszy kontekst łączenia budowy i biura opisuje strona Oprogramowanie dla firmy budowlanej.
Budżet pokazuje plan, a dane z budowy – rzeczywistą sytuację projektu
Dobrze przygotowany budżet pozostaje podstawą kontroli finansowej. Sam nie odpowie jednak na pytanie, czy projekt przebiega prawidłowo. Do tego potrzebne są informacje o pracy, materiałach, postępie, zmianach i ryzykach.
Największym problemem nie jest brak danych. W wielu firmach dane już istnieją, ale są rozproszone między księgowością, arkuszami, wiadomościami, telefonami i dokumentami z budowy. W efekcie pełny obraz powstaje zbyt późno.
Zestawienie budżetu z danymi z budowy pozwala szybciej ustalić, czy wzrost kosztów wynika z rozszerzenia zakresu robót, zakupów na kolejne etapy, niskiej wydajności, strat czy błędnych założeń. Dzięki temu firma może zareagować, zanim odchylenia wpłyną na końcowy wynik finansowy projektu.
Połącz koszty z tym, co naprawdę dzieje się na budowie
Zbieraj informacje o czasie pracy, materiałach i postępie robót bezpośrednio przy odpowiednim projekcie, zamiast później odtwarzać je z faktur, wiadomości i arkuszy.
Wypróbuj Stavario za darmoZobacz raporty i zestawienia
Powiązane strony w Stavario
Najczęściej zadawane pytania
Josef Beneš
CEO Stavario
20+ lat doświadczenia w budownictwie